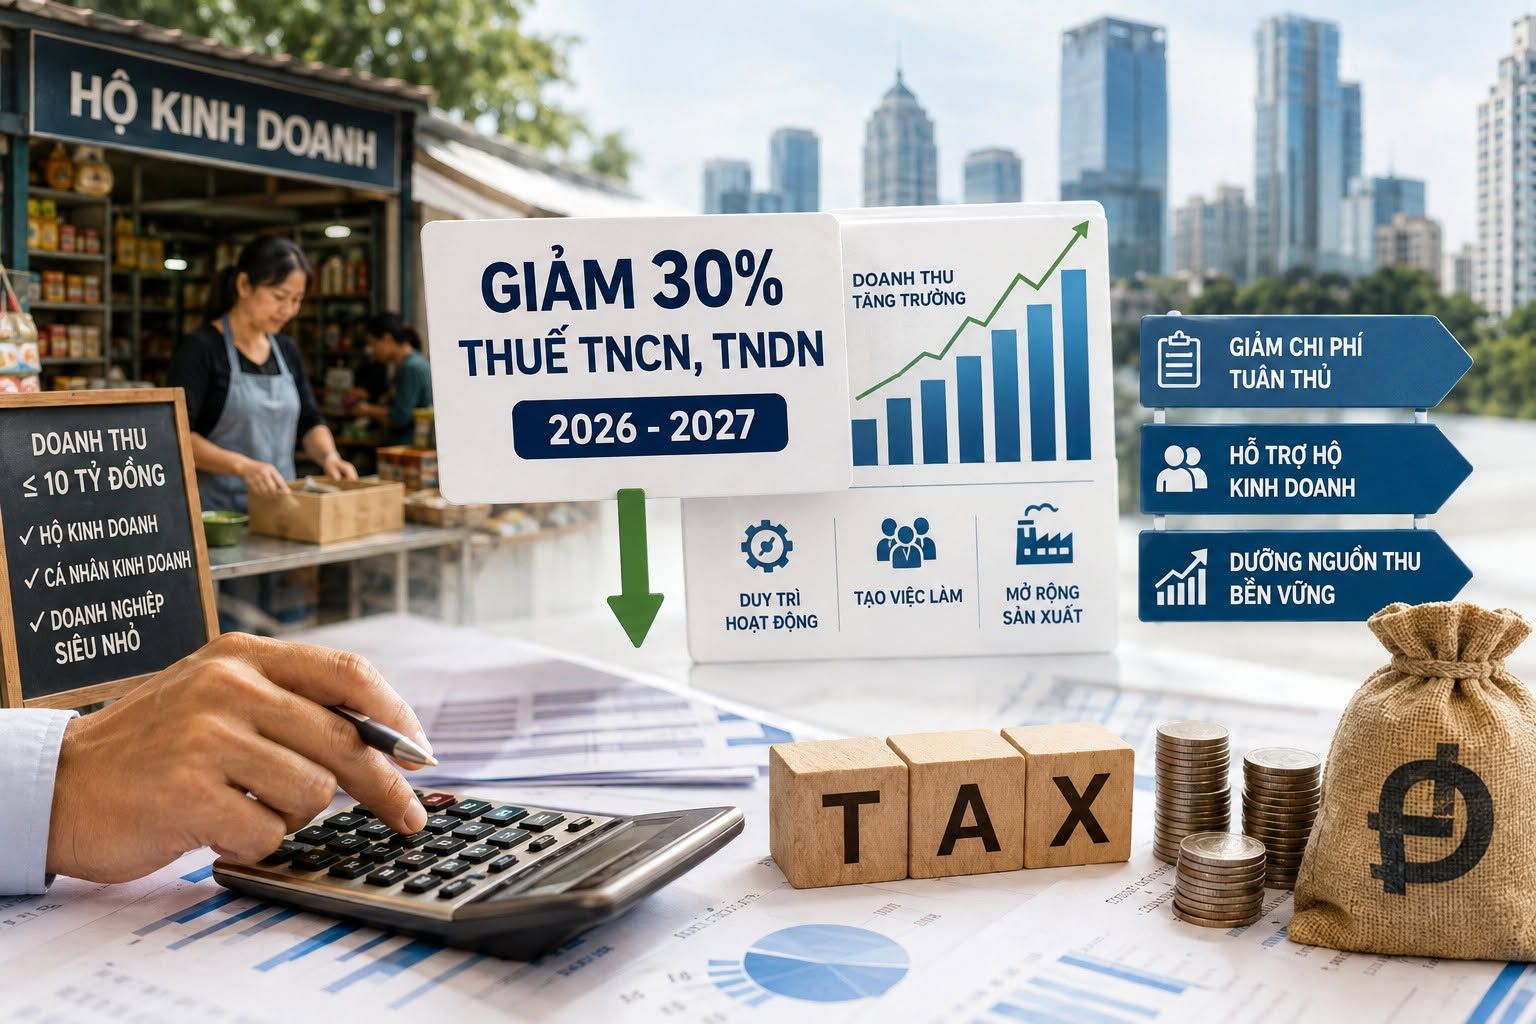
Chính sách giảm 30% thuế đối với cá nhân kinh doanh có doanh thu không quá 10 tỷ đồng/năm đang nhận được sự quan tâm lớn từ cộng đồng hộ kinh doanh. Đây được xem là một trong những chính sách hỗ trợ đáng chú ý trong giai đoạn chuyển đổi phương thức quản lý thuế đối với hộ, cá nhân kinh doanh.
Theo nội dung được Bộ trưởng Bộ Tài chính thông tin tại phiên thảo luận của Quốc hội ngày 22/8, Chính phủ đề xuất giảm 30% số thuế phải nộp trong kỳ tính thuế năm 2026–2027 đối với cá nhân có thu nhập từ kinh doanh với doanh thu mỗi năm không quá 10 tỷ đồng.
- Hộ kinh doanh nào thuộc diện được giảm 30% thuế?
Theo số liệu được Bộ Tài chính công bố, hiện có hơn 2,69 triệu hộ kinh doanh có doanh thu không quá 10 tỷ đồng/năm, chiếm khoảng 99,98% tổng số hộ kinh doanh.
Như vậy, nếu chính sách được Quốc hội thông qua theo đề xuất, phần lớn hộ kinh doanh hiện nay có doanh thu dưới 10 tỷ đồng/năm sẽ thuộc nhóm có khả năng được hưởng chính sách giảm thuế.
Tuy nhiên, doanh thu dưới 10 tỷ đồng không đồng nghĩa với việc mọi hộ kinh doanh đều mặc nhiên được giảm 30% tất cả các khoản thuế. Hộ kinh doanh vẫn cần xác định đúng phương pháp tính thuế, loại thu nhập, kỳ tính thuế và số thuế thực tế phải nộp để xác định khoản thuế được giảm.
- Mức giảm 30% được hiểu như thế nào?
Chính sách được đề xuất theo hướng giảm 30% số thuế phải nộp, không phải giảm 30% doanh thu.
Ví dụ, nếu sau khi xác định nghĩa vụ thuế, hộ kinh doanh phải nộp 10 triệu đồng tiền thuế thuộc phạm vi được áp dụng chính sách thì số thuế được giảm tương ứng là 3 triệu đồng, số còn phải nộp là 7 triệu đồng.
Do đó, hộ kinh doanh cần đặc biệt lưu ý việc kê khai đúng doanh thu và xác định đúng nghĩa vụ thuế trước khi tính khoản thuế được ưu đãi.
- Không chỉ giảm thuế, hộ kinh doanh còn cần lưu ý việc chuyển sang phương thức kê khai
Cùng với chính sách hỗ trợ về thuế, hộ kinh doanh đang đứng trước nhiều thay đổi về phương thức quản lý thuế, hóa đơn điện tử và nghĩa vụ kê khai.
Theo thông tin được Bộ trưởng Bộ Tài chính nêu tại Quốc hội, định hướng chính sách mới sẽ nâng ngưỡng doanh thu áp dụng phương pháp tính thuế đơn giản theo tỷ lệ trên doanh thu lên 10 tỷ đồng, thay vì mức 3 tỷ đồng như hiện nay.
Điều này đặt ra yêu cầu hộ kinh doanh cần chủ động:
- Rà soát doanh thu và phương pháp tính thuế đang áp dụng;
- Kiểm tra tình trạng kê khai, nộp thuế;
- Rà soát hóa đơn điện tử và chứng từ liên quan;
- Xác định chính xác các khoản thu nhập, doanh thu thuộc diện chịu thuế;
- Chủ động tính toán số thuế phải nộp và số thuế dự kiến được giảm;
- Chuẩn bị hồ sơ, sổ sách và chứng từ để hạn chế rủi ro khi cơ quan thuế kiểm tra.
- Hộ kinh doanh nên chủ động rà soát trước khi chính sách có hiệu lực
Việc giảm 30% thuế có thể mang lại lợi ích đáng kể cho hộ kinh doanh, đặc biệt đối với những hộ có doanh thu ở mức tương đối cao nhưng vẫn nằm trong ngưỡng 10 tỷ đồng/năm.
Tuy nhiên, để được hưởng đúng chính sách và tránh phát sinh truy thu, phạt hoặc tiền chậm nộp, hộ kinh doanh cần kê khai trung thực, đầy đủ và xác định đúng nghĩa vụ thuế.
Công ty Luật Trường Hải cung cấp dịch vụ tư vấn và rà soát nghĩa vụ thuế cho hộ kinh doanh, bao gồm:
✓ Rà soát doanh thu và tình trạng thuế của hộ kinh doanh;
✓ Tư vấn phương pháp tính và kê khai thuế phù hợp;
✓ Rà soát hóa đơn, chứng từ và hồ sơ thuế;
✓ Hỗ trợ xác định số thuế phải nộp và khoản thuế được giảm theo chính sách mới;
✓ Hỗ trợ kê khai, điều chỉnh và bổ sung hồ sơ thuế khi cần thiết;
✓ Tư vấn các vấn đề pháp lý trong quá trình chuyển đổi phương thức quản lý thuế.
Hộ kinh doanh có doanh thu dưới 10 tỷ đồng/năm có thể thuộc nhóm được hưởng chính sách giảm 30% thuế. Đừng chờ đến khi chính sách chính thức có hiệu lực mới rà soát – chủ động chuẩn bị hồ sơ và nghĩa vụ thuế ngay từ bây giờ để bảo đảm quyền lợi của mình.
📞 Liên hệ Công ty Luật Trường Hải để được tư vấn và rà soát nghĩa vụ thuế cho hộ kinh doanh.